0371-64681888
准备买设备、增加服务或开展新项目时,只看单项收费,很容易高估回报。口腔门诊新项目评估要先确认临床适用性与承接能力,再算新增现金投入、每例贡献和可实现的接诊量。批准投入前,把关键假设写下来,后续才有依据判断应扩大、调整还是暂停。
本文要点
- 先确认项目能安全承接
- 把一次投入和持续支出分开
- 至少算三种接诊情形
- 用试运行结果决定下一步
先确认项目能安全承接
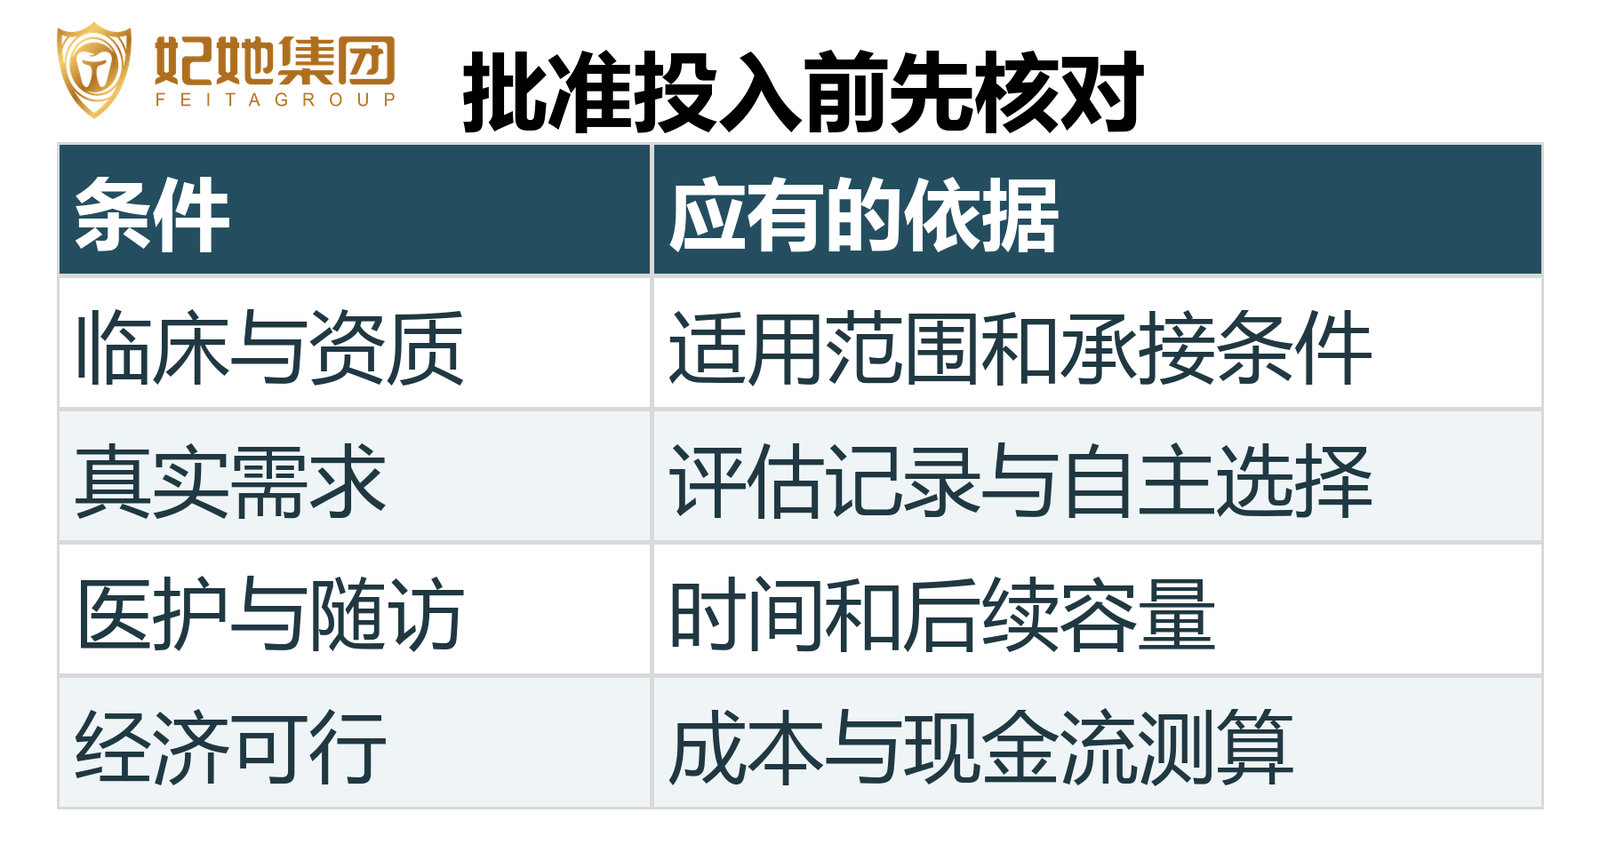
由医疗负责人核对适用人群、人员能力、准入与授权条件、设备和感控要求、随访及异常处置安排。项目涉及医疗技术管理、设备采购或其他条件的,按适用规定办理。经营负责人负责协调资源,不能用收入目标代替专业判断,也不能把外部培训证书直接当成门诊开展所有相关诊疗的授权。
再核查需求是否真实。把近期符合适用条件、存在明确需求的记录,与患者自主选择、医护时间及后续服务容量对照。问询人数不能直接当成付费例数,已接受其他服务的人也不一定带来新增收入。若新项目替代原服务,还应扣除因此减少的原有贡献。
把一次投入和持续支出分开
一次性现金投入包括设备、安装、必要改造和启动准备等。每月新增固定支出包括维护、软件、租赁或确实新增的人员支出;每例可变支出包括材料、外部服务和随工作量增加的支出。现有人员用于项目的时间也要核查机会成本,不能因为工资已经在付,就当成没有资源占用。
为了试算,假设一次投入12万元,每月新增固定现金支出6000元,每例新增净收款800元、可变现金支出500元,则每例现金贡献为300元。需要20例才能覆盖当月新增固定支出。这里的贡献不是门诊净利润,收款口径还需考虑分期、退款及后续服务安排。
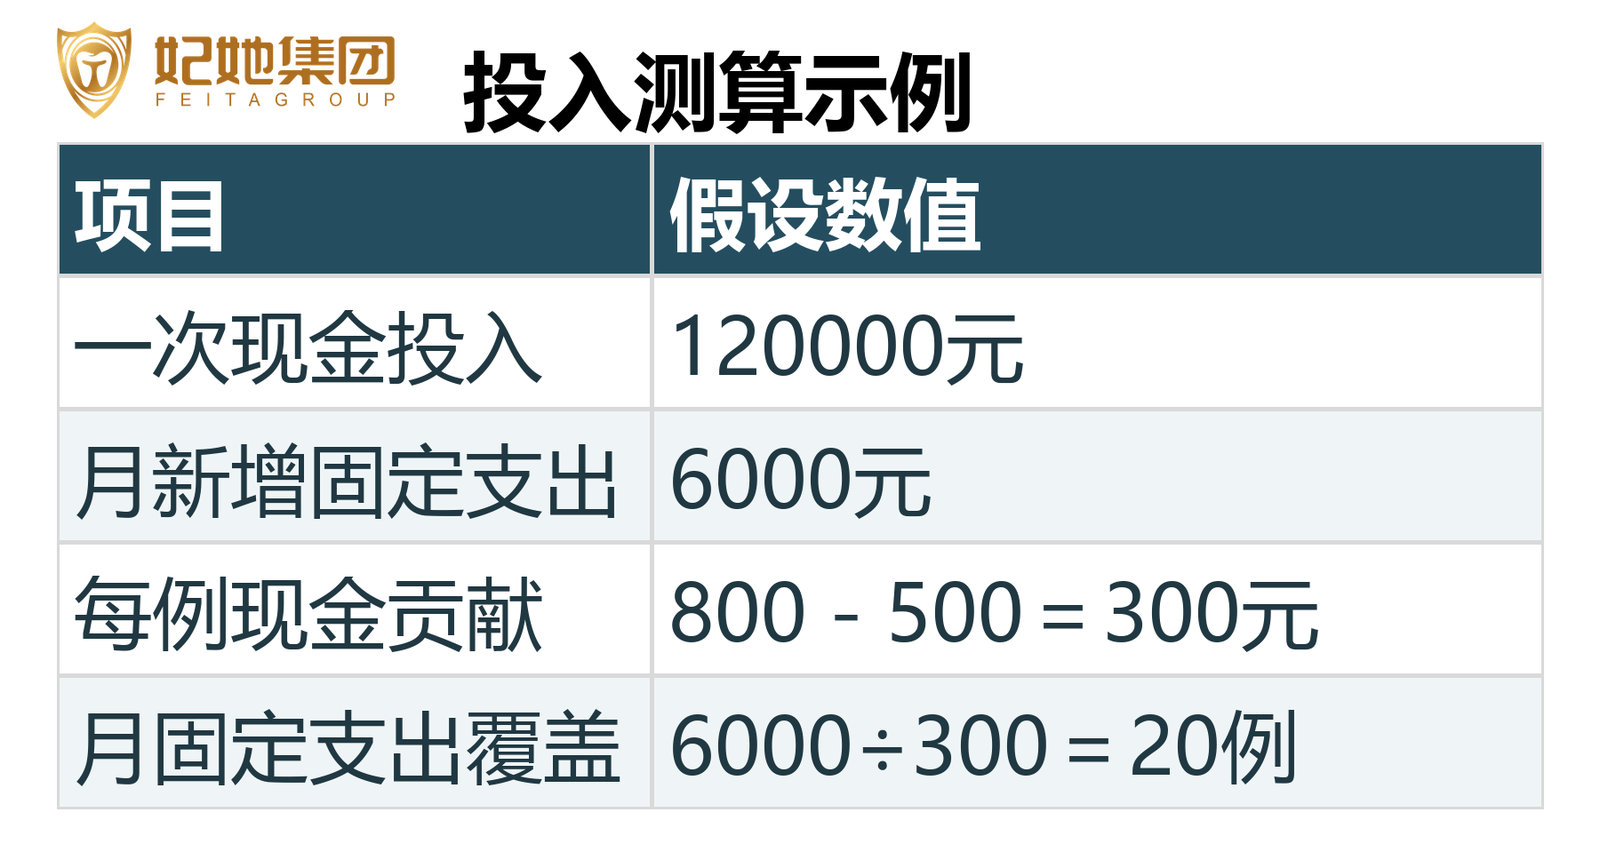
图1 新项目投入前的核对项
至少算三种接诊情形
按上述假设,若每月完成并收款40例,月净增现金为6000元,简单回收期约20个月;25例时只剩1500元,约需80个月;20例时为零,无法靠这一现金流回收初始投入。数字仅用于说明敏感性,不是行业报价或盈利承诺,未纳入税费、融资成本和资金时间价值。
还要检查这些例数能否实际完成。把每例所需评估、操作、交付和复诊时间列出,再看医生、护理、设备及原有服务是否冲突。收入增加但延误、返工和随访欠账增加,也可能使实际回收比演算慢。预算应保留能够承担低于预期的资金安排。
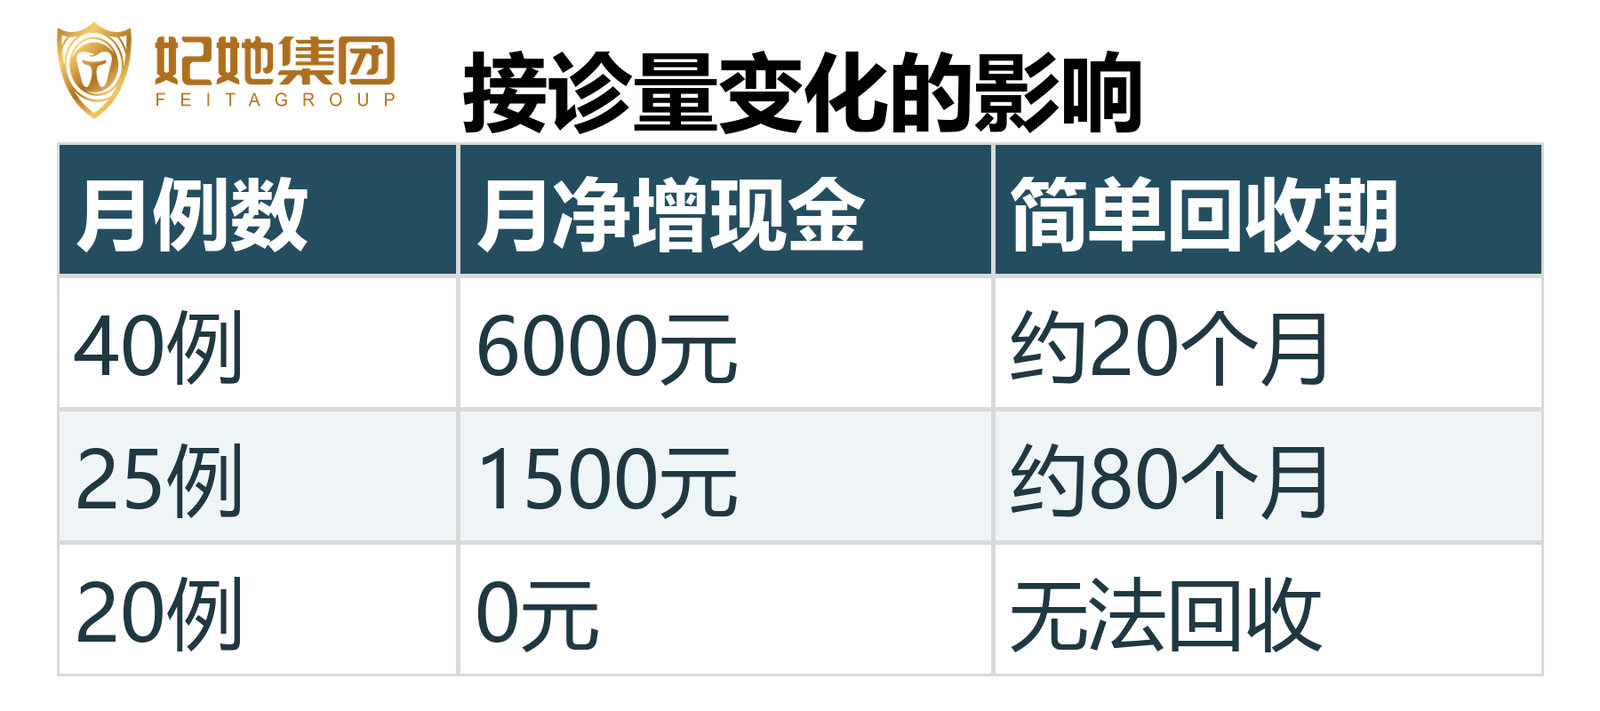
图2 新增现金投入演算示例
用试运行结果决定下一步
投入审批时写清预算上限、负责人、试运行范围、复核日期和暂停条件。先核查临床质量、服务完成和后续承接,再核对实际现金流是否接近假设。若需求不足、单位贡献下降或关键风险未解决,应调整或暂停扩量。已经花出去的钱不能成为继续追加的唯一理由;下一笔投入仍要重新判断。
本文为口腔门诊经营管理工作方法参考,涉及医疗处置与费用约定时,应以门诊执业资质范围和医师面诊结论为准。