0371-64681888
先把比较口径对齐
口腔门诊月度费用超支,先核清预算和实际是否属于同一月份、同一项目、同一计量口径,再讨论节省。采购付款增加不一定代表当月耗用增加,预付款也不等于服务已经发生。门诊负责人要财务交一张费用偏差表,不接受只有“本月比上月多了多少”的总数。本文提供内部管理方法,不代替会计核算,具体入账由财务按适用制度处理。
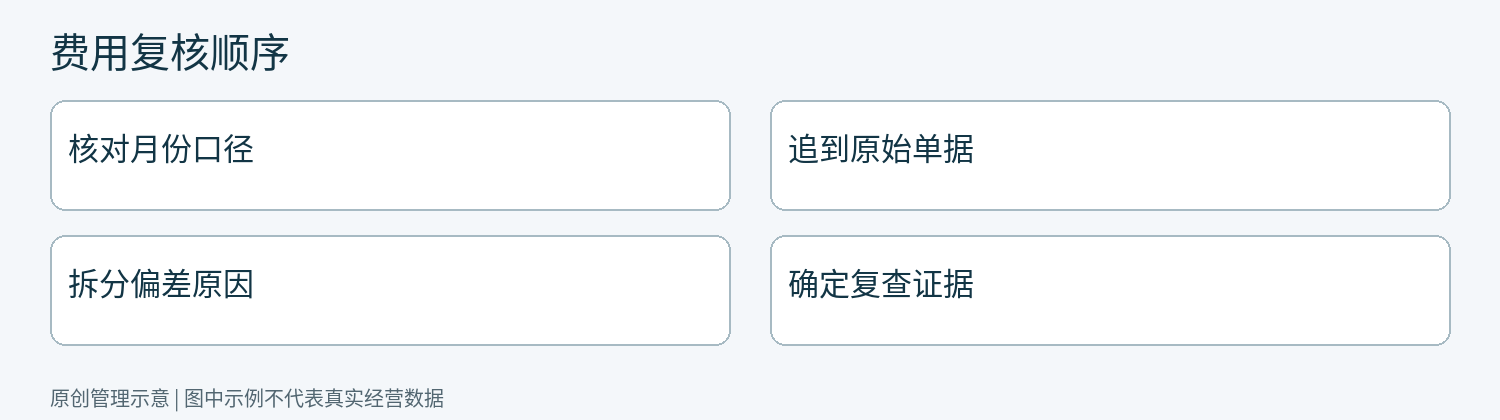
月结后先核单据再排原因
建议财务在月结后两个工作日内整理预算、实际费用、数量、单价、归属部门和凭证编号;部门主管确认发生原因。按金额从大到小核对,但不能只查大额:小额高频项目累计也可能很大。发现跨月、重复或错类记录,先更正比较底表,再计算偏差。预算本身未批准或临时口头增加的事项,应单独标出,不能事后改预算让结果看起来刚好达标。
用同一项目拆开数量和单价
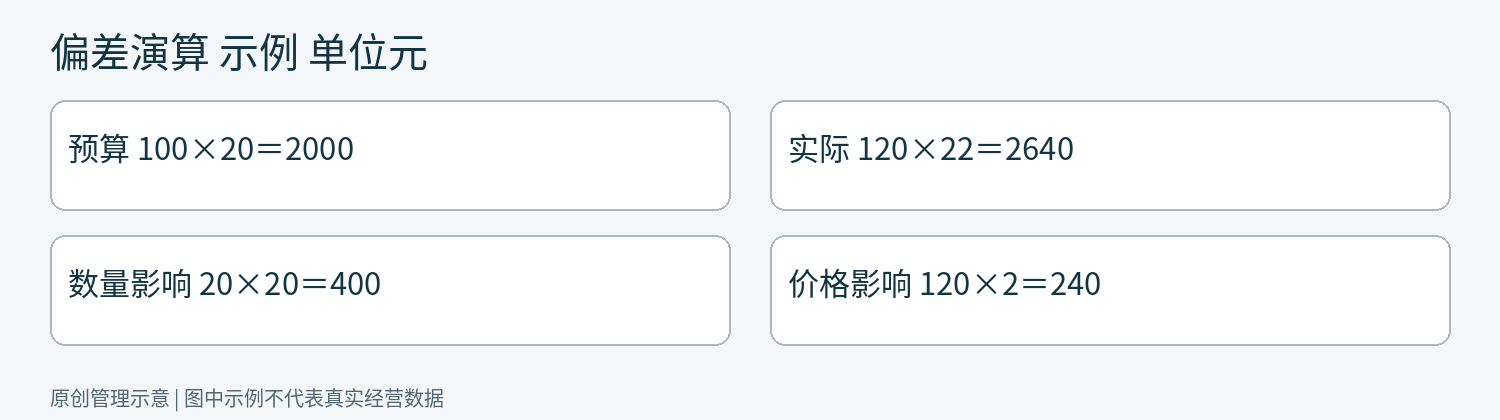
示例:某类非临床办公物料预算100件、每件20元,合计2000元;实际120件、每件22元,合计2640元,超支640元。按预算单价计算的数量影响为400元;按实际数量计算的单价影响为240元,两项合计640元。这个拆法适用于可比的同规格项目。规格、包装或质量标准变了,先换算单位并解释变化,不把不同东西硬凑成涨价。
给原因配上能验收的动作
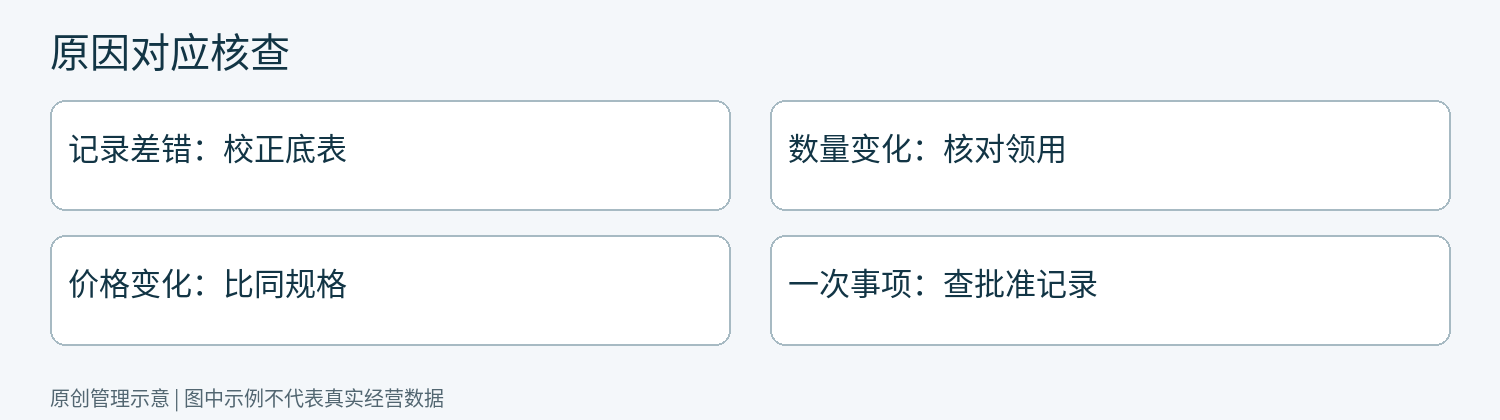
数量增加,主管检查是业务增长、重复领用还是备货变化;单价增加,采购核对报价、合同条件与配送成本;一次性事项,负责人确认是否有审批及后续费用。不要把“加强管理”写进整改栏。可写成“下月由行政按统一规格合并采购,采购前提交三家可比报价”,同时注明适用条件。医疗质量、感染控制和必要维护的投入不能为了费用达标随意压缩。
把可控和不可控分开看
例如租赁合同约定的调整,短期内不能靠部门少领物料解决;临时新增业务产生的必要支出,应回到业务安排评估。将原因分成记录差错、业务量变化、价格变化、一次性支出和执行偏差五类。一个项目可以同时有两类原因,但金额不能重复计算。负责人不以解释字数判断主管负责与否,而是看单据、动作和复查结果。
下月复查改了没有
每项只设一个主责人和一个复核人,约定完成日期及证据。下次月会先看上次三项最大可控偏差有没有改善,再看新问题。建议首月选五个主要费用项试行,连续两个周期后再扩展;这不是行业硬性要求。财务报告同时保留原预算、获批调整及实际数,预算变化有版本和日期。表格能追到凭据,解释能落到动作,费用分析才会帮助经营。
执行记录 可直接填写
| 记录项目 | 填写内容 |
|---|---|
| 费用项目与月份 | ________________ |
| 预算及实际金额 | ________________ |
| 数量与单价口径 | ________________ |
| 凭据与原因 | ________________ |
| 责任人及完成日 | ________________ |
| 复核证据与结果 | ________________ |
本文为门诊内部管理方法,示例不代表真实机构数据。